Prevenção a fraudes digitais: veja os 3 golpes mais comuns evitados pela inteligência de dados
A cada poucos segundos, alguém tenta fraudar uma empresa brasileira. Essa pessoa pode usar um CPF roubado, inventar uma renda para conseguir crédito ou tentar desviar dinheiro para uma conta laranja. Por isso, a prevenção a fraudes digitais deixou de ser um tema restrito à TI. Hoje, ela é uma decisão estratégica de negócio.
Entenda agora por que a proteção eficaz depende de Big Data estruturado e de validações automáticas. Além disso, você vai conhecer os três principais tipos de fraude que essa estrutura consegue detectar e bloquear antes do prejuízo. Por fim, vai ver como transformar a política de segurança da sua empresa em workflows inteligentes.
O cenário crescente das fraudes digitais no Brasil
Os números mostram a urgência do tema. O Brasil registra milhares de tentativas de fraude, em um movimento crescente a cada ano. O setor financeiro é o alvo preferido dos criminosos. Os bancos e instituições financeiras concentram 6 de cada 10 tentativas de golpe. O varejo digital também sente o impacto. O e-commerce brasileiro sofre milhões de tentativas de fraude, com ticket médio também em crescimento.
Há ainda um sinal importante para quem planeja sua estratégia antifraude. As diligências ligadas à autenticidade de documentos e à validação biométrica também crescem. Em outras palavras, o mercado já entendeu que a identidade é a primeira linha de defesa.
Por que a prevenção a fraudes digitais depende de dados corretos
Um sistema antifraude é tão bom quanto os dados que consulta. Afinal, validar uma informação significa compará-la com uma fonte confiável. Se essa fonte estiver incompleta ou desatualizada, a validação perde valor.
Por isso, a prevenção a fraudes digitais eficaz trabalha conectada a um Big Data estruturado e atualizado. Essa base reúne informações cadastrais, vínculos, histórico de crédito, dados empresariais, contatos e outros atributos. Assim, o sistema consegue responder, em milissegundos, perguntas como estas:
- Esse CPF existe e está regular?
- O nome, a data de nascimento e a filiação batem com o documento?
- Esse telefone e esse e-mail já foram associados a esta pessoa?
- A renda declarada é compatível com a ocupação e o perfil?
- A conta de destino tem vínculos com cadastros suspeitos?
Aqui entra outro ponto decisivo: a velocidade. Conferências manuais são lentas, caras e sujeitas a erro humano. Em contrapartida, conferências automáticas instantâneas acontecem durante o próprio onboarding ou a própria transação. Dessa forma, o fraudador é barrado antes de concluir a operação, e o cliente legítimo segue sem fricção.
A atualização dos dados também faz diferença. Fraudadores exploram justamente a defasagem das bases. Por exemplo, um telefone trocado recentemente ou um endereço antigo podem abrir brechas. Uma base constantemente enriquecida reduz esses pontos cegos.
Workflows inteligentes: a política de segurança em ação
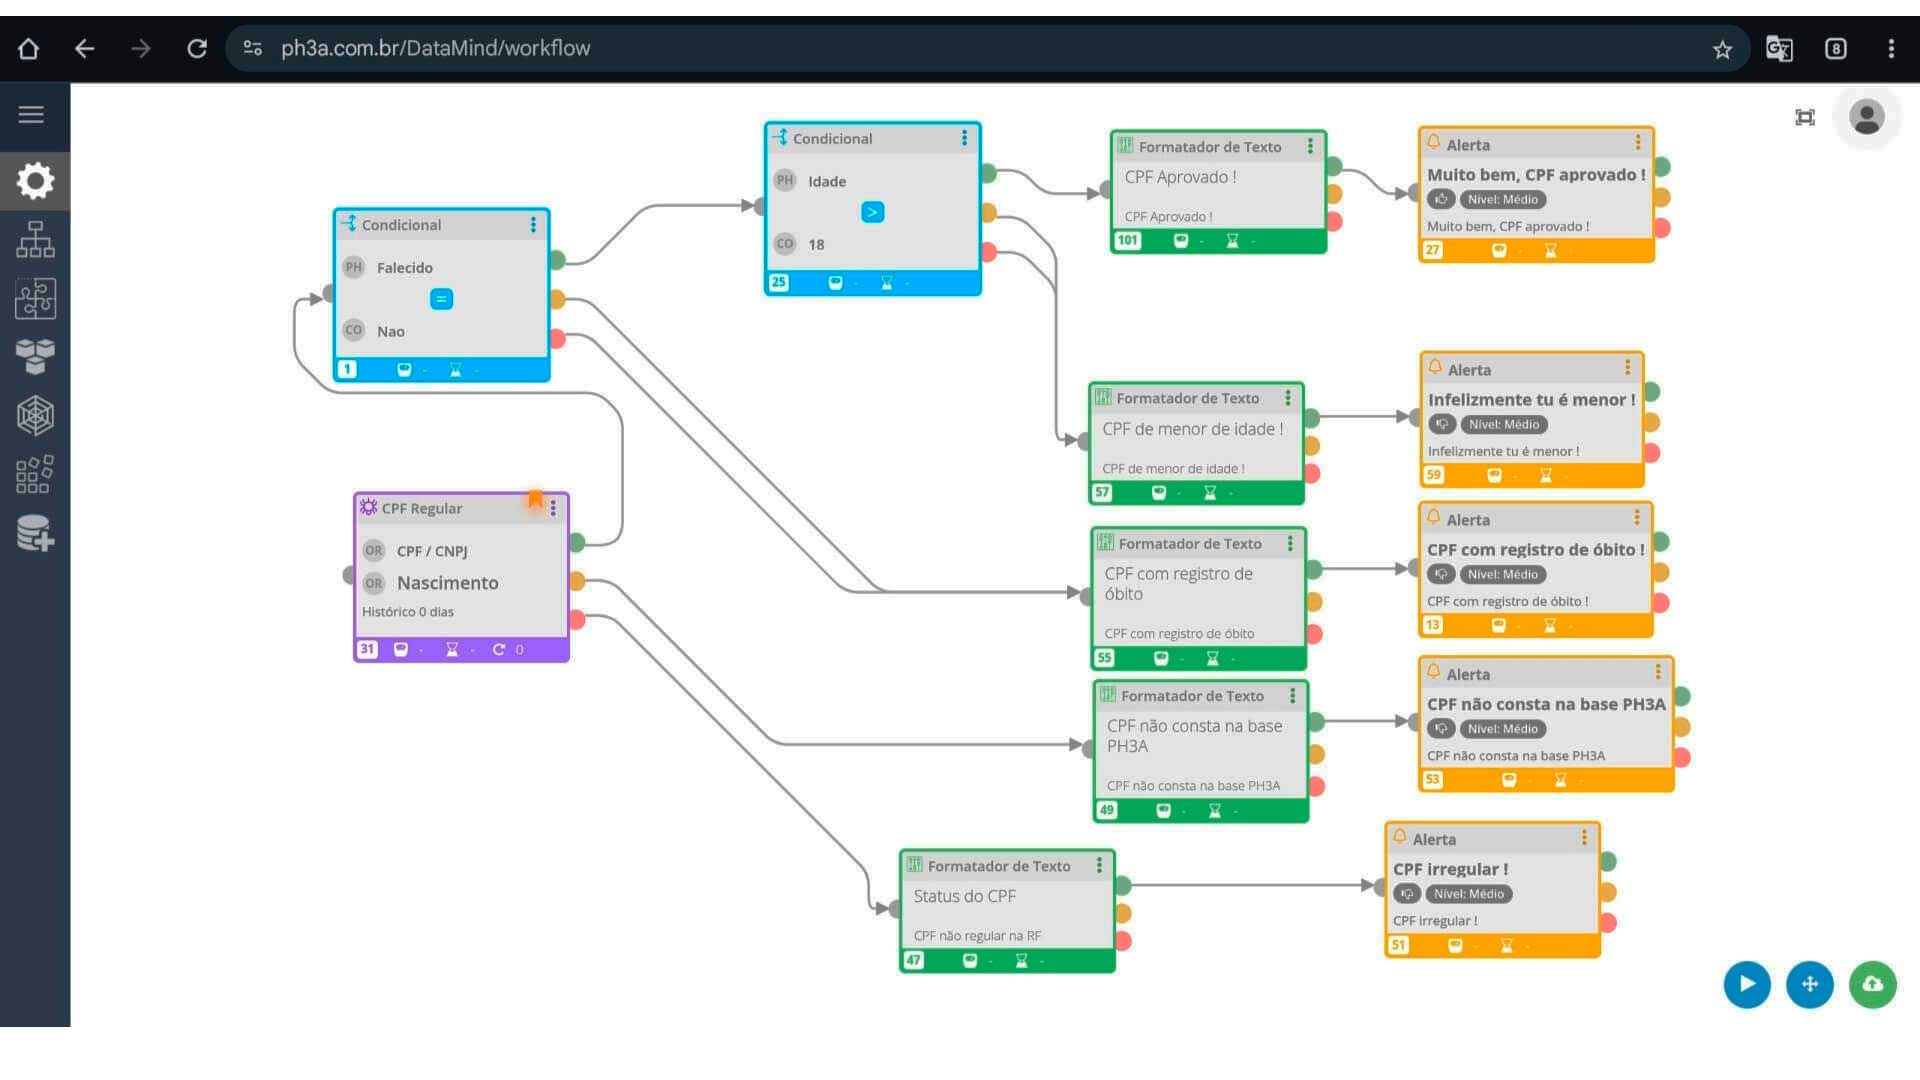
Validar um dado isolado já ajuda. No entanto, a proteção real surge quando as validações acontecem em sequência, seguindo uma lógica definida pela empresa. É o que chamamos de workflow inteligente de validação.
Na prática, o workflow transforma a política de segurança em regras automatizadas. Por exemplo, um fluxo de abertura de conta pode seguir estas etapas:
1. Validar a existência e a situação do CPF.
2. Conferir se nome e data de nascimento correspondem ao documento.
3. Checar se telefone e e-mail pertencem ao titular.
4. Avaliar a compatibilidade entre renda, ocupação e perfil.
5. Aprovar, reprovar ou enviar para análise manual.
Cada etapa funciona como um filtro. Se uma checagem falhar, o fluxo pode interromper a operação, pedir um documento extra ou acionar a mesa de risco. Consequentemente, a empresa aplica rigor proporcional ao risco, sem travar todos os clientes.
Essa abordagem traz três vantagens claras. Primeiro, ela garante consistência, porque todas as operações passam pelas mesmas regras. Segundo, ela oferece rastreabilidade, já que cada decisão fica registrada para auditoria e compliance. Terceiro, ela permite ajustes rápidos quando surgem novos padrões de golpe.
No fim das contas, toda estratégia de prevenção a fraudes digitais se resume a uma palavra: validação. A diferença está em validar com dados certos, na hora certa e na ordem certa.
Os 3 tipos de fraude que tecnologia e dados conseguem barrar
Com Big Data e workflows inteligentes, a empresa consegue detectar e abortar três grandes famílias de fraude. A seguir, você entende como cada uma funciona e como a estrutura de validação atua.
1. Roubo e manipulação de identidade
Esse é o golpe mais comum e a porta de entrada para os demais. Nele, o fraudador usa dados e documentos falsos ou de outras pessoas para esconder ou falsificar a própria identidade.
As variações incluem:
- Identidade roubada - uso de CPF, RG e dados reais de uma vítima, muitas vezes obtidos em vazamentos.
- Identidade sintética - combinação de dados verdadeiros e inventados para criar uma "pessoa" inexistente.
- Documentos adulterados - troca de foto, alteração de datas ou edição digital de documentos.
- Account takeover - tomada de uma conta legítima após a troca de telefone ou e-mail do titular.
Como os dados barram esse golpe? Primeiro, o sistema cruza os dados informados com a base cadastral. Divergências de nome, idade, filiação ou situação do CPF acendem um alerta imediato. Em seguida, ele verifica se telefone e e-mail realmente pertencem ao titular. Contatos recém-criados ou ligados a vários CPFs são fortes indícios de fraude.
Além disso, a validação pode incluir checagem de óbito, biometria e análise documental. Assim, uma identidade sintética dificilmente sobrevive a um workflow bem desenhado. Afinal, ela não tem histórico consistente nas bases.
2. Manipulação de dados de capacidade financeira e crédito
Aqui, o objetivo do fraudador é parecer mais solvente do que realmente é. Para isso, ele insere dados falsos ou inconsistentes sobre renda, ocupação, patrimônio ou histórico de crédito. Essas informações pesam diretamente na análise de risco e na aprovação.
Os exemplos mais frequentes são:
- renda declarada muito acima da compatível com a profissão;
- empresa inexistente, inativa ou recém-aberta informada como empregadora;
- posse de imóveis ou veículos que não constam em nome do solicitante;
- comprovantes de renda editados ou fabricados;
- omissão de restrições e dívidas em aberto.
Como os dados barram esse golpe?O sistema compara a informação declarada com dados de mercado e com o perfil da pessoa. Por exemplo, ele confere se a ocupação é compatível com a renda informada. Da mesma forma, verifica se a empresa citada existe, está ativa e tem porte coerente.
Na sequência, o workflow pode estimar renda presumida e checar vínculos patrimoniais. Quando a distância entre o declarado e o provável é grande, a proposta vai para análise ou é recusada. Com isso, a empresa evita conceder crédito a quem jamais pretende pagar. E, ao mesmo tempo, reduz a inadimplência de primeira parcela, típica desse tipo de fraude.
3. Riscos em transações financeiras
A terceira família envolve o dinheiro em movimento. Nela, o fraudador tenta transferir valores para contas suspeitas ou movimentar recursos entre elas. Muitas vezes, essas contas são "laranjas", abertas justamente para receber e pulverizar o dinheiro.
Os cenários mais comuns incluem:
- Pix ou TED para contas recém-abertas com dados inconsistentes;
- transferências em cadeia para dificultar o rastreamento;
- pagamentos a fornecedores fictícios em fraudes corporativas;
- movimentações fora do padrão habitual do cliente.
Como os dados barram esse golpe?Antes de liberar a transação, o sistema avalia o destinatário. Ele verifica a consistência cadastral do titular, a idade da conta e os vínculos com outros cadastros de risco. Se a conta de destino apresentar sinais de laranja, o workflow pode bloquear, segurar ou pedir confirmação adicional.
Além disso, a análise considera o comportamento do remetente. Valores atípicos, horários incomuns ou novos favorecidos aumentam o score de risco. Dessa maneira, a empresa protege o cliente, o próprio caixa e sua conformidade com normas de PLD/FT.
Resumo comparativo
|
Tipo de
fraude |
O que o
fraudador manipula |
Principais
validações |
|
Roubo e manipulação de
identidade |
CPF, documentos, contatos |
Situação do CPF, dados
cadastrais, titularidade de telefone e e-mail, óbito, biometria |
|
Capacidade financeira e crédito |
Renda, ocupação, bens, histórico |
Renda presumida, vínculo
empregatício, empresa ativa, patrimônio, restrições |
|
Transações financeiras |
Conta de destino e fluxo do
dinheiro |
Consistência do favorecido,
vínculos suspeitos, padrão de comportamento |
Boas práticas para estruturar sua estratégia antifraude
Tecnologia sozinha não resolve tudo. Por isso, combine a estrutura de dados com algumas práticas essenciais:
- Mapeie seus pontos de risco - Identifique onde a fraude entra: cadastro, concessão de crédito, pagamentos ou alteração de dados.
- Defina uma política clara - Estabeleça quais validações são obrigatórias em cada etapa e qual o nível de tolerância ao risco.
- Automatize com inteligência - Use workflows para aplicar a política de forma consistente e instantânea.
- Equilibre segurança e experiência - Aplique mais fricção só onde o risco justifica, preservando a conversão.
- Monitore e ajuste - Acompanhe taxas de aprovação, falsos positivos e novos padrões de golpe.
- Respeite a LGPD - Trabalhe com fornecedores que tratem dados com base legal e segurança adequadas.
Perguntas frequentes sobre prevenção a fraudes digitais
O que é prevenção a fraudes digitais?
É o conjunto de processos, dados e tecnologias usados para identificar e bloquear tentativas de fraude em canais digitais antes que causem prejuízo.
Qual a diferença entre prevenção e detecção de fraude?
A prevenção atua antes da operação ser concluída. Já a detecção identifica fraudes em andamento ou já consumadas. As estratégias mais eficazes combinam as duas.
Validações automáticas prejudicam a experiência do cliente?
Não, quando bem desenhadas. Como acontecem em milissegundos, o cliente legítimo mal percebe. Apenas casos suspeitos recebem etapas adicionais.
Pequenas empresas também precisam de soluções antifraude?
Sim. Fraudadores costumam mirar empresas com menos controles. Além disso, soluções via API tornam essa proteção acessível a negócios de todos os portes.
DataFraud: a inteligência antifraude da PH3A
Para colocar tudo isso em prática, a PH3A desenvolveu o DataFraud, sua ferramenta de inteligência digital para prevenção a fraudes digitais. A solução é integrada ao Big Data da PH3A, um dos maiores e mais completos do Brasil. Assim, cada validação consulta uma base estruturada, atualizada e pronta para responder em tempo real.
O DataFraud segue o modelo mais seguro e eficaz de proteção de dados, com uma lógica antifraude de ponta a ponta. Ele realiza conferências automáticas instantâneas e permite organizá-las em workflows inteligentes, alinhados à política de segurança da sua empresa. Dessa forma, você barra roubos de identidade, manipulação de dados de crédito e transações suspeitas, sem travar os bons clientes.
Não espere o próximo prejuízo para agir. Fale com um especialista da PH3A e descubra como o DataFraud pode proteger sua operação a partir de hoje. Solicite uma demonstração e transforme dados em segurança.
<datafraud>
 Adriano Cortês
 Adriano Cortês
Para saber mais sobre os produtos da PH3A Tecnologia, clique aqui.